
Crédito para financiar produção rural cai 71,3% em duas safras em Mato Grosso do Sul
Volume de recursos contratados por meio de Letras de Crédito do Agronegócio (LCA) recuou de R$ 11,99 bilhões para R$ 3,45 bilhões; queda foi a maior entre os nove estados que mais utilizam essa fonte de financiamento.
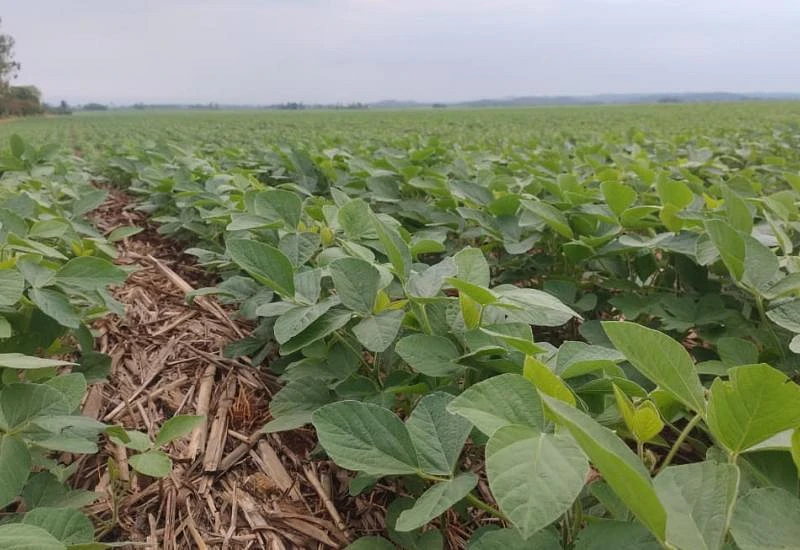
O crédito rural contratado com recursos provenientes de Letras de Crédito do Agronegócio (LCA) caiu 71,3% em Mato Grosso do Sul em duas safras. O volume passou de R$ 11,99 bilhões em 2023/2024 para R$ 3,45 bilhões em 2025/2026, registrando a maior redução entre os nove estados que mais utilizam essa fonte de recursos. No Brasil, a queda foi de 37,5%.
A LCA é uma modalidade de investimento na qual pessoas e empresas aplicam dinheiro em bancos e cooperativas, que utilizam parte dos recursos captados para financiar atividades do agronegócio. Esses valores podem chegar aos produtores rurais por meio de operações de crédito.
Segundo o analista de Economia da Aprosoja/MS, Raphael Flôres Gimenes, compreender a origem dos recursos é importante para que os produtores conheçam as diferentes alternativas disponíveis para financiar a produção.
“O produtor precisa entender que o financiamento da safra não depende apenas do dinheiro disponibilizado pelos bancos. Existem outras fontes que ajudam a movimentar o crédito no agronegócio. Quando uma dessas fontes diminui, isso pode afetar as condições de financiamento e exigir que o produtor avalie outras alternativas”, explica.
Médios produtores registram maior retração
O levantamento aponta que a redução atingiu principalmente os médios produtores. Nessa categoria, o volume de crédito contratado com recursos da LCA recuou 90,2% em duas safras, passando de R$ 5,35 bilhões em 2023/2024 para R$ 530 milhões em 2025/2026.
O número de contratos também apresentou queda expressiva, passando de 7.585 para 979 no período.
As culturas de soja e milho também foram impactadas. O crédito destinado ao financiamento dessas atividades com recursos da LCA diminuiu de R$ 7 bilhões para aproximadamente R$ 1,5 bilhão.
Outras fontes de financiamento do agronegócio
Além das LCAs, existem outros instrumentos utilizados para movimentar recursos no setor rural.
Um deles é a Cédula de Produto Rural (CPR), documento pelo qual o produtor assume o compromisso de entregar determinada quantidade de produto, como soja ou milho, ou realizar o pagamento de um valor em dinheiro no futuro. A CPR pode ser negociada com bancos, tradings e revendas, sendo utilizada para obter recursos financeiros ou insumos para a lavoura.
Outra alternativa é o Certificado de Recebíveis do Agronegócio (CRA), que permite transformar valores que empresas e cooperativas têm a receber em investimentos. Com isso, essas organizações conseguem captar recursos para financiar suas atividades e operações com produtores.
Já o Fiagro reúne recursos de diferentes investidores em um fundo que pode aplicar dinheiro em propriedades rurais, empresas do agronegócio e títulos ligados ao setor.
Esses instrumentos ampliam as possibilidades de financiamento da atividade rural, permitindo que recursos de investidores também contribuam para movimentar operações que beneficiam produtores.
Poupança rural passa a liderar os recursos contratados
Enquanto o crédito proveniente das LCAs diminuiu, a poupança rural ganhou espaço e passou a ser a principal fonte do crédito rural contratado em Mato Grosso do Sul.
O volume avançou de R$ 3,09 bilhões em 2023/2024 para R$ 4,94 bilhões em 2025/2026.
Entretanto, a maior parte dos recursos foi contratada com juros livres, ou seja, taxas negociadas diretamente entre a instituição financeira e o produtor, sem a equalização de juros oferecida pelo Plano Safra.
Do total de R$ 4,94 bilhões, R$ 4,60 bilhões foram contratados com taxas livres, enquanto R$ 340 milhões tiveram juros equalizados.
Orientação é avaliar o custo total do financiamento
Diante das diferentes possibilidades de crédito, a Aprosoja/MS orienta os produtores a comparar as condições das operações antes de contratar um financiamento.
A recomendação é considerar não apenas os juros, mas também seguros, taxas e eventuais diferenças entre os preços dos insumos à vista e a prazo.
Uma das formas de facilitar essa análise é converter o custo do financiamento em sacas de soja. Dessa maneira, o produtor consegue visualizar quanto da produção precisará ser destinado ao pagamento da operação.
Também é importante verificar as garantias exigidas, analisar todas as cláusulas contratuais e avaliar se o compromisso assumido está de acordo com a capacidade de pagamento da propriedade.
“Não basta olhar apenas para o valor liberado ou para a facilidade de conseguir o recurso. O produtor precisa saber quanto vai pagar por esse financiamento e quanto isso representa em sacas da sua produção. Essa comparação ajuda a identificar qual alternativa oferece melhores condições para a realidade de cada propriedade”, orienta Raphael.
O informativo da Aprosoja/MS também destaca a necessidade de ampliar os mecanismos de garantia e preservar a segurança jurídica das operações de financiamento, medidas que podem contribuir para melhorar o acesso dos produtores rurais aos recursos.